Domain unternehmen-in-not.de kaufen?
Wir ziehen mit dem Projekt
unternehmen-in-not.de um.
Sind Sie am Kauf der Domain
unternehmen-in-not.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmen-in-not.de kaufen?
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Ähnliche Suchbegriffe für Kundenservice
Top-Angebote
Produkte zum Begriff Kundenservice:
-
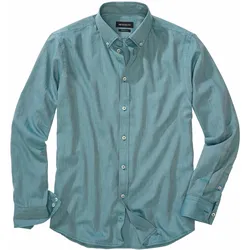
Geschäftsmodell-Hemd - 38Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmittmann, Jens M.: Haftung von Organen in Krise, Restrukturierung und InsolvenzHaftung von Organen in Krise, Restrukturierung und Insolvenz , Das Werk behandelt zahlreiche Neuerungen aus Gesetzgebung, Rechtsprechung und Literatur. Die Judikatur des BGH und der Instanzgerichte wurde ebenso gründlich ausgewertet wie die des BFH und der Finanzgerichte. Inzwischen zeichnen sich erste Konturen der Behandlung der neu eingeführten Regelungen des § 15b InsO durch das SanInsFoG ab, selbst wenn dazu bislang höchstrichterliche Rechtsprechung fehlt. Zudem wurde die Haftung der Organe in den Verfahren nach dem StaRUG einbezogen, die immer mehr an Bedeutung gewinnt. , Tagfahrleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 202505, Titel der Reihe: RWS-Skript#380#, Autoren: Schmittmann, Jens M., Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 380, Keyword: Insolvenz; Organhaftung; Restrukturierung, Fachschema: Deutschland~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 140, Höhe: 19, Gewicht: 428, Produktform: Kartoniert,125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 39Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken, da Daten in Echtzeit analysiert werden können, um potenzielle Risiken frühzeitig zu erkennen. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten. Insgesamt hat die Digitalisierung die Finanzbranche agiler und kundenorientierter gemacht. **

Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
Top-Angebote
Produkte zum Begriff Kundenservice:
-
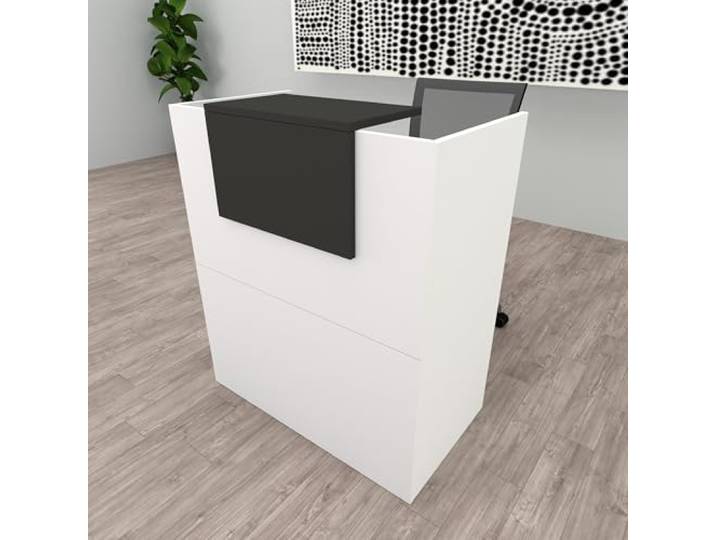
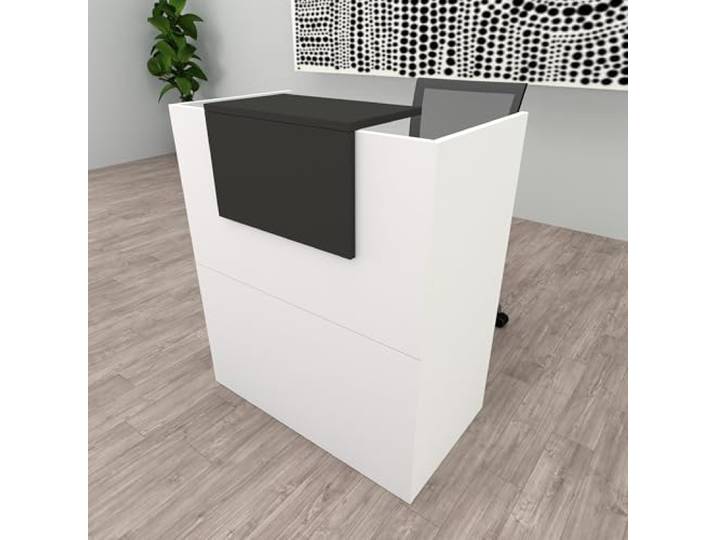
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 38Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Ähnliche Suchbegriffe für Kundenservice
-
Schmittmann, Jens M.: Haftung von Organen in Krise, Restrukturierung und InsolvenzHaftung von Organen in Krise, Restrukturierung und Insolvenz , Das Werk behandelt zahlreiche Neuerungen aus Gesetzgebung, Rechtsprechung und Literatur. Die Judikatur des BGH und der Instanzgerichte wurde ebenso gründlich ausgewertet wie die des BFH und der Finanzgerichte. Inzwischen zeichnen sich erste Konturen der Behandlung der neu eingeführten Regelungen des § 15b InsO durch das SanInsFoG ab, selbst wenn dazu bislang höchstrichterliche Rechtsprechung fehlt. Zudem wurde die Haftung der Organe in den Verfahren nach dem StaRUG einbezogen, die immer mehr an Bedeutung gewinnt. , Tagfahrleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 202505, Titel der Reihe: RWS-Skript#380#, Autoren: Schmittmann, Jens M., Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 380, Keyword: Insolvenz; Organhaftung; Restrukturierung, Fachschema: Deutschland~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 140, Höhe: 19, Gewicht: 428, Produktform: Kartoniert,125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 39Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 40Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 41Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken, da Daten in Echtzeit analysiert werden können, um potenzielle Risiken frühzeitig zu erkennen. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten. Insgesamt hat die Digitalisierung die Finanzbranche agiler und kundenorientierter gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.