Domain unternehmen-in-not.de kaufen?
Wir ziehen mit dem Projekt
unternehmen-in-not.de um.
Sind Sie am Kauf der Domain
unternehmen-in-not.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmen-in-not.de kaufen?
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **

Ähnliche Suchbegriffe für Produktionsmenge
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
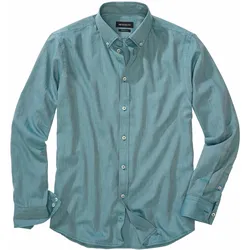
Geschäftsmodell-Hemd - 40Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmittmann, Jens M.: Haftung von Organen in Krise, Restrukturierung und InsolvenzHaftung von Organen in Krise, Restrukturierung und Insolvenz , Das Werk behandelt zahlreiche Neuerungen aus Gesetzgebung, Rechtsprechung und Literatur. Die Judikatur des BGH und der Instanzgerichte wurde ebenso gründlich ausgewertet wie die des BFH und der Finanzgerichte. Inzwischen zeichnen sich erste Konturen der Behandlung der neu eingeführten Regelungen des § 15b InsO durch das SanInsFoG ab, selbst wenn dazu bislang höchstrichterliche Rechtsprechung fehlt. Zudem wurde die Haftung der Organe in den Verfahren nach dem StaRUG einbezogen, die immer mehr an Bedeutung gewinnt. , Tagfahrleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 202505, Titel der Reihe: RWS-Skript#380#, Autoren: Schmittmann, Jens M., Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 380, Keyword: Insolvenz; Organhaftung; Restrukturierung, Fachschema: Deutschland~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 140, Höhe: 19, Gewicht: 428, Produktform: Kartoniert,125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 41Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **
-
Ist es rechnerisch kostengünstiger, die Produktionsmenge in BWL und BWR zu berechnen?
Es ist schwierig, pauschal zu sagen, ob es rechnerisch kostengünstiger ist, die Produktionsmenge in BWL (Betriebswirtschaftslehre) oder BWR (Betriebswirtschaftsrecht) zu berechnen. Die Kosten hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Umfang der Berechnungen, der Komplexität der Produktionsprozesse und den verfügbaren Ressourcen. Es ist daher ratsam, die spezifischen Anforderungen und Bedingungen des Unternehmens zu berücksichtigen, um die kosteneffizienteste Methode zu wählen. **
-
Ab welcher Produktionsmenge erreicht ein Unternehmen den Break-even-Point und erzielt weder Gewinn noch Verlust?
Der Break-even-Point wird erreicht, wenn die Erlöse genau die Kosten decken. Dies geschieht, wenn die Produktionsmenge die Fixkosten des Unternehmens abdeckt. Ab diesem Punkt erzielt das Unternehmen weder Gewinn noch Verlust. **

Wie kann man die Produktionsmenge ermitteln, um einen bestimmten Gewinnbetrag zu erzielen?
Um die Produktionsmenge zu ermitteln, um einen bestimmten Gewinnbetrag zu erzielen, müssen verschiedene Faktoren berücksichtigt werden. Dazu gehören die Kosten pro Einheit, der Verkaufspreis pro Einheit und die Fixkosten. Durch eine Gewinn- und Verlustrechnung kann man dann die Produktionsmenge berechnen, die benötigt wird, um den gewünschten Gewinn zu erzielen. **
Wie viele Eier legt eine durchschnittliche Legehenne pro Jahr und welche Faktoren beeinflussen die Produktionsmenge?
Eine durchschnittliche Legehenne legt etwa 300 Eier pro Jahr. Die Produktionsmenge wird von Faktoren wie Rasse, Alter, Gesundheit, Ernährung, Haltungsbedingungen und Lichtverhältnissen beeinflusst. Eine gute Pflege und optimale Bedingungen können die Eiproduktion steigern. **
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
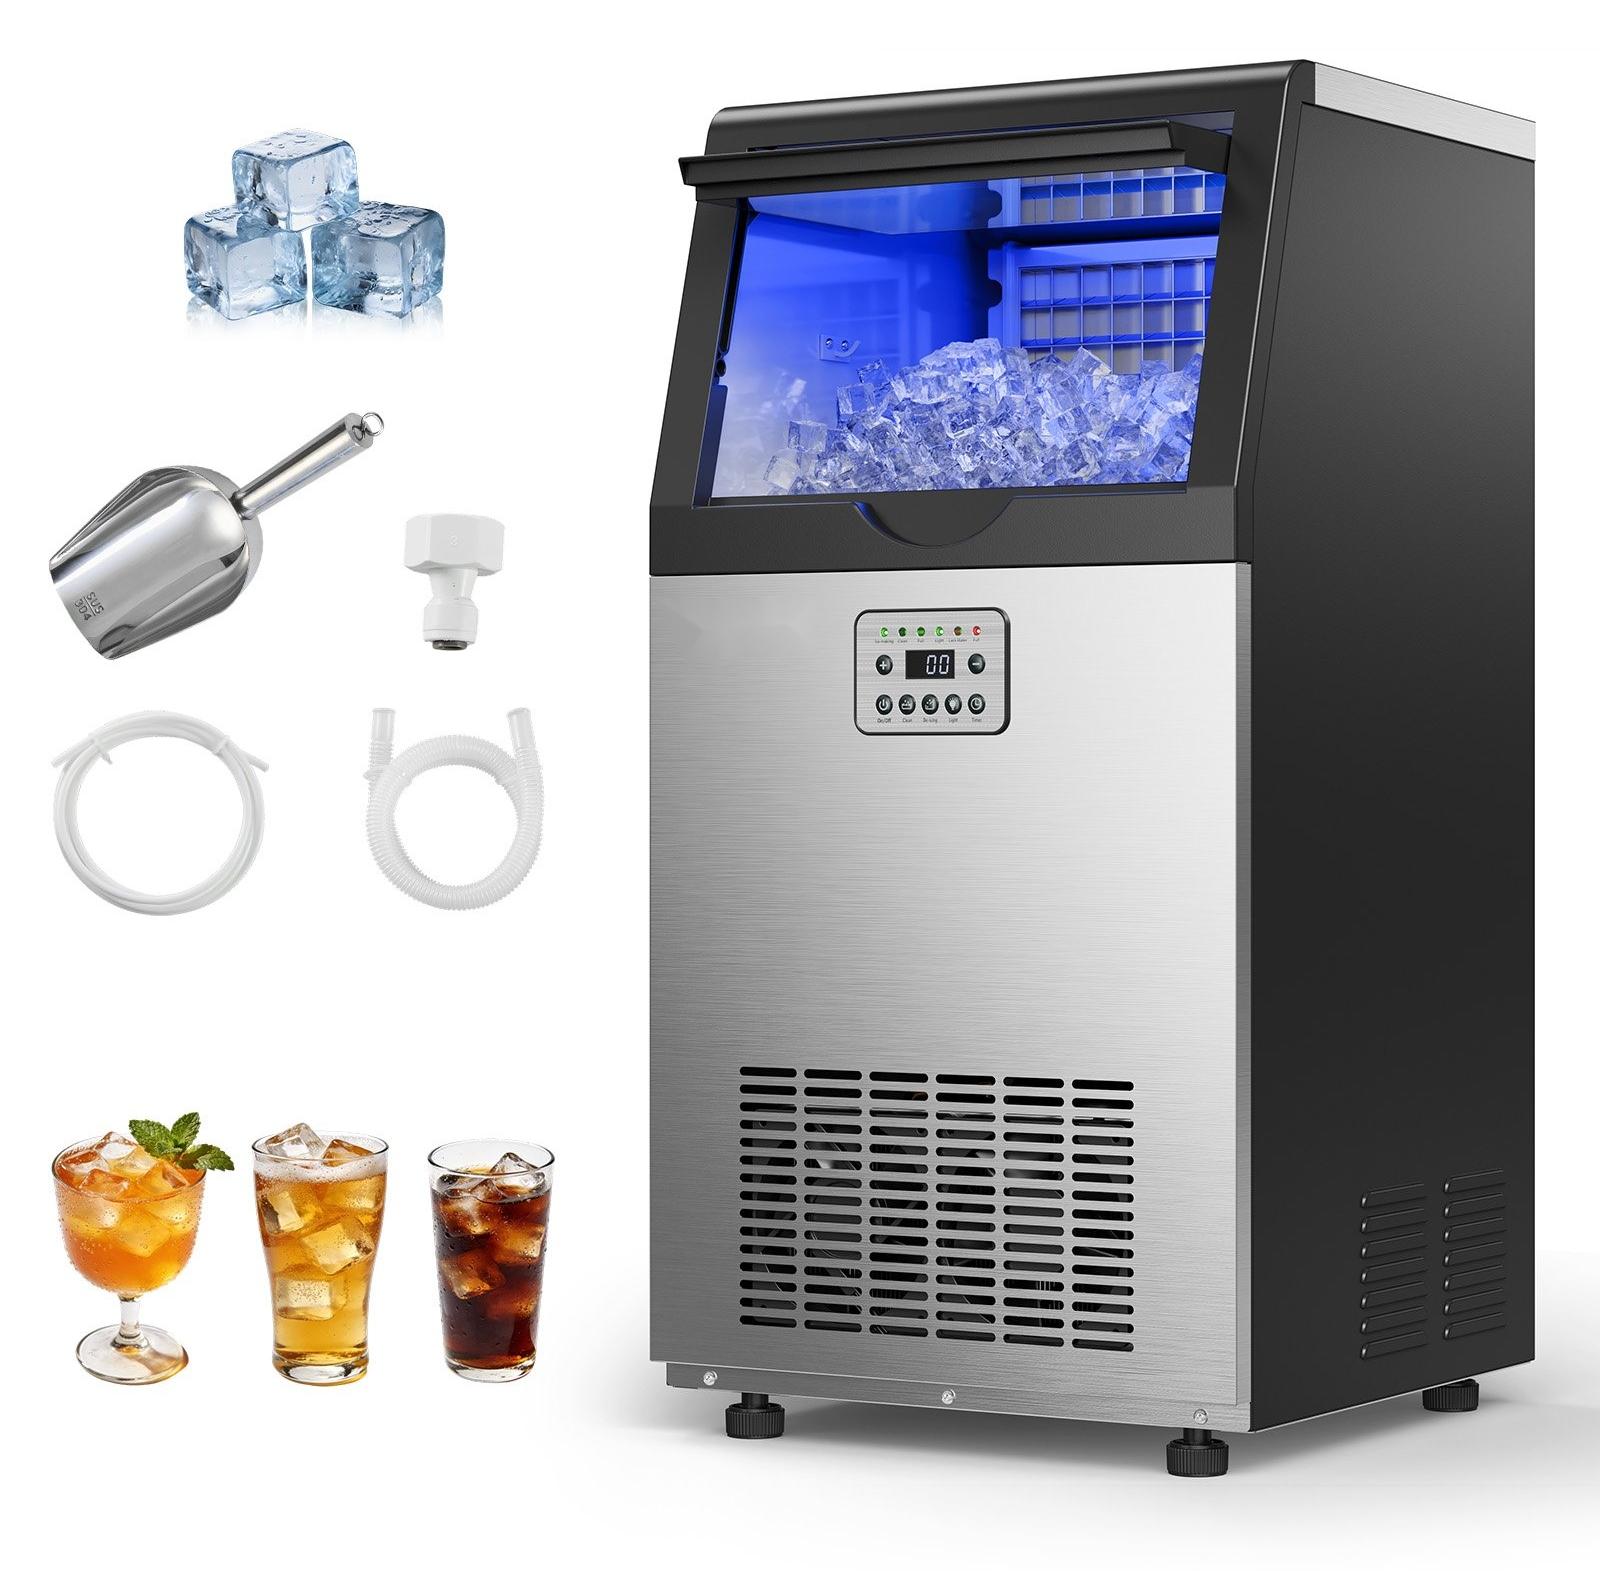
Eiswürfelmaschine - Gastro Eiswürfelbereiter - Produktionsmenge 45 kg/24 h - Eisvorrat 14 kg - Edelstahlgehäuse - LED-Display - SelbstreinigungLeistungsstarke gewerbliche Eismaschine für konstant frische Eiswürfel: produziert bis zu 45 kg Eis pro Tag und liefert in 8-10 Minuten 36 klare, quadratische Würfel. Mit 14 kg Speicher für hohe Spitzenzeiten bleibt der Betrieb in Bar, Küche oder Café zuverlässig und effizient. Warum dieses Modell wählen? Hohe Tagesleistung und großer Speicher für reibungslose AbläufeStarke Isolierung und Edelstahlgehäuse für lange EisfrischeEinstellbare Eisdicke für Getränke, Cocktails, Smoothies und SeafoodIntelligentes LED-Bedienfeld mit Timer und SelbstreinigungFlexibel: freistehend oder unterbaufähig, verstellbare Standfüße Konstante Verfügbarkeit Mit bis zu 45 kg Eis pro 24 Stunden und einem 14-kg-Speicher decken Sie Stoßzeiten souverän ab-ideal für mehr als 600 Getränke täglich. Die schnelle Produktionszeit von 8-10 Minuten pro Charge hält den Service am Laufen. Langanhaltende Frische Cyclopentan-Isolierung und robustes Edelstahlgehäuse reduzieren Wärmeaufnahme effektiv. Selbst im ausgeschaltete588,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Softeis Eismaschine - Gewerbliches Tischgerät - Produktionsmenge 20-28 L/h - Leistung 2200 W - Doppelbehälter 2×6 L - Vorkühlung - Selbstreinigung - LED-Display - SilberLeistungsstarke Tisch-Softeismaschine mit Vorkühlung für konstant frische Ergebnisse: produziert 20-28 L pro Stunde und liefert kontinuierlich 8-12 Portionen. Das integrierte Vorkühlsystem hält die Mischung bis zu 12 °C, verhindert Verderb und bewahrt Aroma - selbst bei hohen Umgebungstemperaturen oder über Nacht. Warum dieses Gerät überzeugt Vorkühlung für maximale Frische und SicherheitKontinuierliche Trichterumwälzung für samtige KonsistenzDrei Auslässe für mehrere GeschmacksrichtungenSchnelle Gefrierzyklen für SpitzenzeitenEinfache Steuerung mit LED-Display und SelbstreinigungRobuste Edelstahlausführung, hygienisch und pflegeleicht Frische auf Knopfdruck Die Vorkühlung senkt die Mischtemperatur auf bis zu 12 °C. So bleiben Zutaten länger frisch, das Risiko von Keimen sinkt und die Qualität bleibt stabil - ideal für Pausen, Nachtschichten und warme Umgebungen. Gleichmäßig cremiges Ergebnis Die kontinuierliche Umwälzung im 6-Liter-Trichter verhindert Eisbildung und Ablagerungen. Dadu2913,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
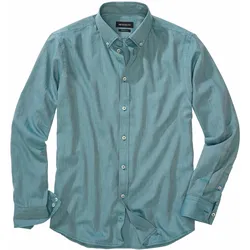
Geschäftsmodell-Hemd - 40Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
-
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **
-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **
Ähnliche Suchbegriffe für Produktionsmenge
-
Schmittmann, Jens M.: Haftung von Organen in Krise, Restrukturierung und InsolvenzHaftung von Organen in Krise, Restrukturierung und Insolvenz , Das Werk behandelt zahlreiche Neuerungen aus Gesetzgebung, Rechtsprechung und Literatur. Die Judikatur des BGH und der Instanzgerichte wurde ebenso gründlich ausgewertet wie die des BFH und der Finanzgerichte. Inzwischen zeichnen sich erste Konturen der Behandlung der neu eingeführten Regelungen des § 15b InsO durch das SanInsFoG ab, selbst wenn dazu bislang höchstrichterliche Rechtsprechung fehlt. Zudem wurde die Haftung der Organe in den Verfahren nach dem StaRUG einbezogen, die immer mehr an Bedeutung gewinnt. , Tagfahrleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 202505, Titel der Reihe: RWS-Skript#380#, Autoren: Schmittmann, Jens M., Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 380, Keyword: Insolvenz; Organhaftung; Restrukturierung, Fachschema: Deutschland~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 140, Höhe: 19, Gewicht: 428, Produktform: Kartoniert,125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 41Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 42Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Geschäftsmodell-Hemd - 45Flanell kann auch Business. Dieses Hemd verbindet die weiche, leicht wärmende Haptik feinen Baumwollflanells mit einer klaren Business-Linie. Dafür wird reine Baumwolle aus feinen Melange-Garnen im dezenten Herringbone-Muster verwoben. Das bringt Bewegung in die Oberfläche und lässt den Farbton je nach Lichteinfall leicht changieren. Der Button-down-Kragen und die tonalen Kontrastnähte geben dem Regular Fit eine sportliche Note, ohne ihn aus dem Büro zu schicken. Ein Hemd für Tage, an denen zwischen Konferenzraum und Feierabend kein Garderobenwechsel vorgesehen ist.79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist es rechnerisch kostengünstiger, die Produktionsmenge in BWL und BWR zu berechnen?
Es ist schwierig, pauschal zu sagen, ob es rechnerisch kostengünstiger ist, die Produktionsmenge in BWL (Betriebswirtschaftslehre) oder BWR (Betriebswirtschaftsrecht) zu berechnen. Die Kosten hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Umfang der Berechnungen, der Komplexität der Produktionsprozesse und den verfügbaren Ressourcen. Es ist daher ratsam, die spezifischen Anforderungen und Bedingungen des Unternehmens zu berücksichtigen, um die kosteneffizienteste Methode zu wählen. **
-
Ab welcher Produktionsmenge erreicht ein Unternehmen den Break-even-Point und erzielt weder Gewinn noch Verlust?
Der Break-even-Point wird erreicht, wenn die Erlöse genau die Kosten decken. Dies geschieht, wenn die Produktionsmenge die Fixkosten des Unternehmens abdeckt. Ab diesem Punkt erzielt das Unternehmen weder Gewinn noch Verlust. **
-
Wie kann man die Produktionsmenge ermitteln, um einen bestimmten Gewinnbetrag zu erzielen?
Um die Produktionsmenge zu ermitteln, um einen bestimmten Gewinnbetrag zu erzielen, müssen verschiedene Faktoren berücksichtigt werden. Dazu gehören die Kosten pro Einheit, der Verkaufspreis pro Einheit und die Fixkosten. Durch eine Gewinn- und Verlustrechnung kann man dann die Produktionsmenge berechnen, die benötigt wird, um den gewünschten Gewinn zu erzielen. **
-
Wie viele Eier legt eine durchschnittliche Legehenne pro Jahr und welche Faktoren beeinflussen die Produktionsmenge?
Eine durchschnittliche Legehenne legt etwa 300 Eier pro Jahr. Die Produktionsmenge wird von Faktoren wie Rasse, Alter, Gesundheit, Ernährung, Haltungsbedingungen und Lichtverhältnissen beeinflusst. Eine gute Pflege und optimale Bedingungen können die Eiproduktion steigern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.